
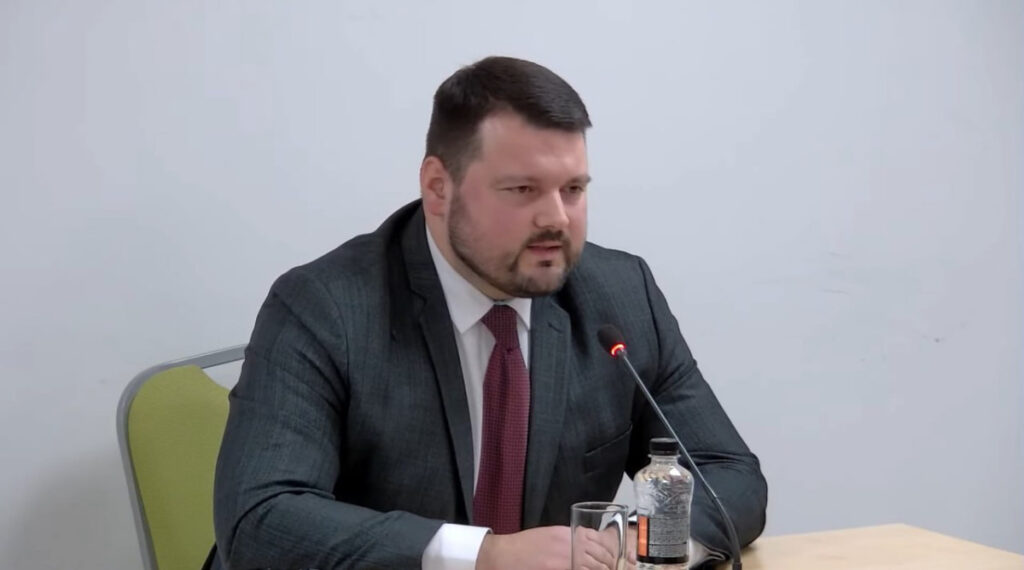
Адвокат, колишній прокурор Спеціалізованої антикорупційної прокуратури Станіслав Броневицький 22 вересня 2026 року повідомив, що спробував перерахувати довільну суму на казначейський рахунок Вищого антикорупційного суду через застосунок monobank, і банк відмовив у проведенні операції; на підтвердження він опублікував скріншоти листування з технічною підтримкою банку та відеозапис спроби платежу.
За словами Броневицького, технічна підтримка повідомила, що операції, пов’язані із заставою, monobank не здійснює. Це був демонстраційний платіж самого адвоката, а не оплата застави за конкретного клієнта в конкретному провадженні — стаття, з якою ознайомилася редакція, не називає ні номера справи, ні суми реальної застави.
Оцінка адвоката
Броневицький охарактеризував ситуацію як небезпечний прецедент із можливими правовими наслідками, включно з потенційними зверненнями до Європейського суду з прав людини і виплатами з державного бюджету. Дослівно він заявив: “Якщо вже застава існує лише формально, а людина фактично позбавлена можливості вийти з-під варти, то називати це ‘альтернативним запобіжним заходом’ не варто. Називайте речі своїми іменами — полон”.
Це особиста правова оцінка адвоката, а не висновок суду чи офіційний висновок будь-якого державного органу; він же раніше вже публічно заявляв, що застава перетворилася на прихований спосіб тримання під вартою в провадженнях НАБУ та САП.
Чому банки масово відмовляють: офіційна версія Нацбанку
Твердження Броневицького про технічну неможливість оплати застави не є ізольованим: за наявними повідомленнями, з проведення таких платежів відмовляються близько 15 банків, а серед фігурантів справ, які не змогли вчасно внести призначену судом заставу через банківську відмову, — народний депутат Вадим Столар (застава 300 млн грн у провадженні “Феміда”, призначена ВАКС 11 вересня 2026 року) та Ірина Мудра. Колишній голова наглядової ради Sense Bank Микола Гладишенко публічно заявив, що особисто вніс призначену йому 8 вересня 2026 року заставу в 7 млн грн у встановлений судом п’ятиденний строк, але звернув увагу, що інші особи з аналогічними судовими рішеннями стикаються з тим самим: банки відмовляють у переказі попри пред’явлені документи про законне походження коштів і не надають письмових пояснень відмови.
Причина цієї хвилі відмов має задокументоване офіційне пояснення, відмінне від версії, яку пропонує сама практика відмов. Голова Національного банку України Андрій Пишний 3 вересня 2026 року публічно повідомив, що регулятор виявив масштабну транзакційно-конверсійну систему легалізації коштів сумнівного походження під виглядом внесення застав за рішеннями ВАКС, у якій, за його словами, було задіяно щонайменше сто юридичних осіб і сотні фізичних осіб-підприємців через фіктивні компанії-“оболонки”. У зв’язку з цим Національний банк розпочав позапланові наглядові перевірки чотирьох банків — Sense Bank, ПУМБ, ОТП Банку та Ідея Банку. Пишний наголосив, що послаблення вимог фінансового моніторингу не буде, і нагадав, що Нацбанк протягом останнього року надіслав банківському сектору вісім офіційних листів щодо застосування ризик-орієнтованого підходу саме до операцій із заставами.
Заступник голови НБУ Дмитро Олійник 3 вересня 2026 року на засіданні Тимчасової слідчої комісії Верховної Ради додав, що за результатами багаторівневого аналізу платіжних ланцюгів готівкових операцій виявлено не було, а претензії регулятора до інших банків, задіяних у цій схемі, не менші, ніж до Sense Bank, а до деяких — навіть більші.
Таким чином, відповідно до офіційної позиції НБУ, масові відмови банків є наслідком їхньої власної, посиленої після виявлення реальної схеми легалізації коштів обережності, а не прямого вказівного тиску регулятора: Нацбанк публічно назвав “абсурдною” версію про особисті телефонні дзвінки з вимогою блокувати платежі, пояснюючи ситуацію “репутаційними ризиками для банків” без деталізації цього поняття.
Ця офіційна версія прямо не спростовує і не підтверджує оцінку Броневицького: обидві тези можуть бути одночасно вірними — існування реальної схеми легалізації через частину заставних платежів не виключає того, що банки у відповідь почали блокувати без розбору й легітимні платежі за судовими рішеннями, для яких походження коштів підтверджене.
Правове значення
Застава як запобіжний захід за Кримінальним процесуальним кодексом України покликана бути реальною альтернативою триманню під вартою, а не його прихованою, фінансово недосяжною формою — цей принцип 21 липня 2026 року прямо підтвердив Другий сенат Конституційного Суду України в рішенні №9-р(ІІ)/2026. Якщо особа, стосовно якої суд ухвалив рішення про звільнення під заставу, не може фізично внести кошти через відмову банківської системи обслуговувати платіж — і при цьому державні органи не забезпечують альтернативного, дієвого способу виконання судового рішення, — це створює ситуацію, коли судове рішення про звільнення існує лише формально, а фактичне тримання під вартою продовжується не через дію суду, а через бездіяльність чи надобережність третіх осіб. Це аналітичний висновок, а не встановлене судом чи ЄСПЛ порушення статті 5 Конвенції про захист прав людини і основоположних свобод у цій конкретній ситуації: наскільки відомо, жодна із зазначених осіб на момент підготовки матеріалу не звернулася з відповідною заявою до Страсбурзького суду, а масштаб і причини банківських відмов у кожному окремому випадку окремо судом чи НБУ не досліджувалися.
Читайте також на ADVOKAT POST
- Фінансовий моніторинг під час здійснення адвокатської діяльності через призму рішень Ради адвокатів України: адвокат Валентин Гвоздій — обов’язки суб’єктів фінансового моніторингу та межі застосування ризик-орієнтованого підходу, релевантні для оцінки дій банків у цій ситуації.
- Затримання без ухвали слідчого судді на підставі щойно вчиненого злочину за відсутності обставин, які б це підтверджували, порушує Конвенцію — практика ЄСПЛ щодо статті 5 Конвенції, застосовна до аналізу ситуацій, коли формально законне рішення про звільнення фактично не виконується.
- КСУ визнав конституційною можливість застави понад законні межі, але зобов’язав суди обґрунтовувати кожен її складник, щоб вона не перетворювалася на приховане тримання під вартою — правовий стандарт, за яким застава не повинна ставати замаскованою формою тримання під вартою, безпосередньо застосовний до ситуації з банківськими відмовами.
Аби першими отримувати новини, підпишіться на телеграм-канал ADVOKAT POST